
GEDULD LEWER BESTE OPBRENGS
VERTROU ’N FYN BEREKENDE PROSES BO BLOTE MARKGIERE
Deur Andro Griessel
01/08/2026
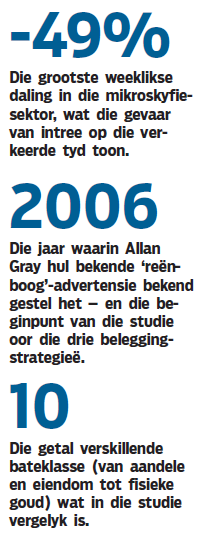
In 2006 stel Allan Gray ’n nuwe advertensie bekend wat gaan oor mense wat in die berge by Riviersonderend agter ’n reënboog aanhardloop, met die hoop om die pot goud aan die einde daarvan te vind. Hulle kon my maar net gevra het – ek sou hulle kon sê daar is geen pot goud nie, want dit was my tuisdorp en as kind het ons baie in daardie berge rondgedwaal. Bobbejane is daar baie van, maar goud? Ongelukkig niks.
Die slagspreuk van hierdie advertensie lui dan: “Some people spend their lives chasing instant wealth, we’ve learned that patience is handsomely rewarded.” Ons kry dikwels navrae van kliënte oor spesifieke bateklasse wat in die verlede goed gedoen het (soos goud onlangs) en of ons nie méér daarin moet belê nie. Hierdie benadering is natuurlik soortgelyk aan die mense wat in die berge agter die reënboog aanhardloop met die hoop dat, wanneer jy daar aankom, die pot goud steeds daar sal wees.
Menige het egter al geleer dat dit ongelukkig in die finansiële wêreld selde so werk. Daar is dan ook diegene (en jy moet nogal hare op jou tande hiervoor hê) wat die teenoorgestelde strategie volg as om die reënboog te jaag. Kom ons noem hulle sommer die ambulansjagters. Dit is waar jy sterk glo in die konsep van “terugkeer na die gemiddelde”. Met ander woorde: As ’n bate se prys sterk gestyg het, glo jy dit moet binnekort weer sterk daal, of andersom. Dan is daar natuurlik ’n derde benadering en dit is die geduldiger benadering van iemand wat ’n gebalanseerde portefeulje konstrueer wat met ’n wye verskeidenheid omstandighede kan bly staan en wat dan gedissiplineerd by ’n vooraf gekose proses hou, ongeag tydperke van onderprestasie. Kom ons noem laasgenoemde die geduldige benadering.
Die linkerbreindominante lesers moet maar die wesenlik oorvereenvoudigde aard van die analise wat volg, verskoon, maar ek dink dit maak tog ’n beginsel baie duidelik. Ek het na die jaar-op-jaar-opbrengste van 10 bateklasse gaan kyk waarin beleggers geredelik ’n posisie kan inneem. Hierdie bateklasse is aandele, genoteerde eiendom, effekte en kontant (plaaslik en oorsee), sowel as fisieke goud en ontluikende-markte-aandele as ’n subgroep van aandele.
Ek het dit eenvoudig gemaak en drie strategieë op die data toegepas.
Strategie 1 – Ambulansjagters:
Koop aan die begin van die jaar die swakste presterende bateklas van die vorige jaar en hou daardie posisie vir die volle jaar. Herhaal in jaar 2.
Strategie 2 – Reënboogjagters:
Koop aan die begin van die jaar die beste presterende bateklas van die vorige jaar en hou daardie posisie vir die volle jaar. Herhaal in jaar 2.
Strategie 3 – Geduldige beleggers:
Konstrueer ’n portefeulje wat die beste moontlike langtermynopbrengs kan genereer teen die laagste moontlike risiko (die akademiese materiaal suggereer dit is ’n aggressiewe gebalanseerde allokasie), herbalanseer die portefeulje gereeld en maak klein veranderinge aan jou bate-allokasie soos wat beweging in pryse en waardasies dit van tyd tot tyd vereis.
Gebruik gerus die grafika onder getiteld “Rondspring-strategieë sedert 2006: Groei van R100” as verwysing.
Vir die tydperk vanaf 2006 is die gevolgtrekkings taamlik duidelik:
Die gebalanseerde strategie vaar gemaklik die beste van die drie.
Dit lewer:
- Die hoogste saamgestelde opbrengs;
- Die laagste wisselvalligheid;
- Die kleinste daling vanaf ’n vorige hoogtepunt; en
Lewer die hoogste persentasie positiewe jare op.
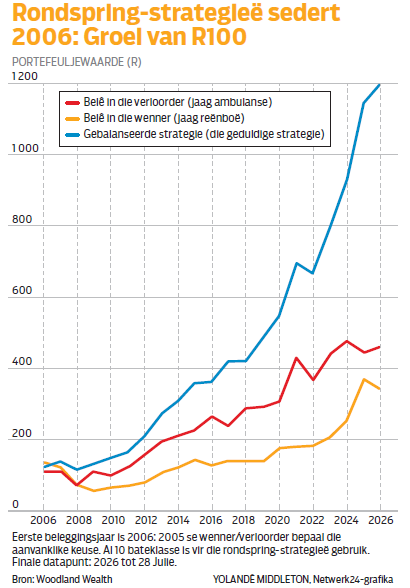
Tussen die twee “rondspring”-strategieë vaar die strategie om die vorige jaar se verloorder-bateklasse te koop steeds beter as om die vorige jaar se wenner-bateklasse te koop (wat die meeste mense intuïtief wil doen), maar nie een van die twee strategieë kom naby aan die gebalanseerde fonds nie.
Noudat ons die rondspring-gedagte hopelik tot ruste gelê het, bly die vraag natuurlik staan: Hoe raak ’n mens die geduldige belegger waarna Allan Gray in hul advertensie verwys? As ons kyk na die eienskappe van die beste beleggers is daar ’n paar wat uitstaan.
Emosionele selfbeheersing
Suksesvolle beleggers is nie sonder emosies nie, maar hulle laat nie toe dat vrees, gierigheid en groepsdruk hul besluite beïnvloed nie.
Temperament is dikwels belangriker as blote intelligensie, wat ’n groot verligting is vir die skrywer.
Onafhanklike denke
Uitsonderlike beleggers kom dikwels tot gevolgtrekkings wat van die konsensus verskil – maar hulle verskil nie bloot om anders te wees nie. Die uitdaging hiermee is: Teen die tyd dat daardie gevolgtrekking reg bewys is, is daar gewoonlik ’n hele handjievol mense wat deel van die besluit was. Wanneer dit blyk te vroeg of verkeerd te wees, is daar min twyfel oor wie se belaglike idee dit was om mee te begin. As hierdie tipe “alleenheid” vir jou problematies is, gaan jy sukkel om ’n bogemiddelde belegger te word.
Howard Marks beskryf dit as “tweedevlakdenke”: Dit is nie genoeg om te weet dat ’n maatskappy (of bateklas) goed is nie. ’n Mens moet jouself ook afvra of almal dit reeds weet en of die aandeelprys (bateklas) dalk reeds buitensporige optimisme weerspieël.
Intellektuele nederigheid
Die beste beleggers het sterk oortuigings, maar bly deeglik bewus daarvan dat hulle verkeerd kan, en by tye gáán, wees. Charlie Munger het altyd gesê, “invert”, of maak die teenoorgestelde argument van die een wat jy dink reg is. Dit is belangrik dat jy nie “trou” met jou idees nie en bereid is om jou opinie te verander as daar met nuwe bewyse vorendag gekom word. Selfvertroue stel ’n belegger in staat om die sneller te trek op ’n nuwe idee, maar nederigheid keer dat daardie selfvertroue in roekeloosheid en arrogansie ontaard.
Geduld en langtermynbenadering
Suksesvolle belegging behels dikwels lang tydperke waartydens ’n mens eintlik baie min behoort te doen. Uitstekende beleggers wag vir sowel die regte geleentheid as voldoende vergoeding vir die risiko wat hulle neem. Een van die batebestuursbedryf se achilleshiele is volgens my die feit dat beleggers nie meer korttermynonderprestasie kan verduur nie en derhalwe hul batebestuurders los op die mees ongeleë tye. Om vroeg met ’n goeie idee vorendag te kom, lyk dikwels of die gedagte verkeerd was. ’n Voorbeeld van geduld tans, is Berkshire Hathaway se enorme kontantposisie weens die gebrek aan geleenthede in die VSA. Geduld moet egter nie met hardkoppigheid verwar word nie. ’n Lang beleggingstydperk kan nie ’n swak bate red wat teen ’n onverdedigbare prys gekoop is nie.
Gedissiplineerde risikobenadering
Suksesvolle beleggers beskou risiko nie as blote prysskommelinge nie. Hul grootste bekommernis is die permanente verlies van kapitaal of die moontlikheid dat hulle gedwing kan word om ’n belegging op die verkeerde tydstip te verkoop, wanneer die spreekwoordelike musiek stop en almal by dieselfde piepklein deurtjie probeer uitkom. ’n Klassieke voorbeeld hiervan is besig om tans in die mikroskyfievervaardigersektor af te speel met dalings van 36% (Micron Technology), 20% (Taiwan Semiconductor), 49% (SK Hynix) en 36% (Samsung Electronics) in een week. Gedissiplineerde beleggers dink mooi oor daardie klein deurtjie en is geneig om weg te bly van daardie “kamers” af. Die kruks van die saak? Die langtermynwenner is gewoonlik nie die een wat die meeste rondgespring het nie, maar die een wat ’n goeie plan gekies en lank genoeg daarby gebly het. Riviersonderend se berge het dalk nie goud nie, maar hulle leer ’n mens darem iets: As jy agter elke nuwe reënboog aanhardloop, gaan jy waarskynlik eerder ’n bobbejaan as ’n pot goud raakloop. In die beleggingswêreld is dit nie veel anders nie.
Andró Griessel is die uitvoerende hoof van Woodland Wealth. Kontak hom by andro@woodlandwealth.co.za.
Alhoewel alle moontlike sorg geneem is met die opstel van hierdie dokument kan die feitelike korrektheid van die inligting hierin vervat, nie gewaarborg word nie. Hierdie dokument behels nie advies nie en enigiemand wat enige finansiële optrede beoog op grond van hierdie dokument, word sterk aangeraai om eers met sy/haar persoonlike finansiële adviseur oorleg te pleeg. Woodland Wealth is ‘n gemagtigde finansiële diensverskaffer met FSP no. 5966.